Unilever Aktie
Analyse & Dividende
Investiere in das, was du kennst und täglich nutzt. Nach diesem einfachen, aber genialen Grundsatz schauen wir uns heute einen echten Alltagsgiganten an.
Unilever ist einer der weltweit größten und traditionsreichsten Konsumgüterhersteller (FMCG – Fast Moving Consumer Goods). Das Unternehmen entstand 1929 aus der Fusion der niederländischen Margarine Unie und des britischen Seifenherstellers Lever Brothers. Nach jahrzehntelanger dualer Struktur ist Unilever heute eine rein britische PLC mit Hauptsitz in London.
Das Geschäftsmodell basiert auf einem einfachen Prinzip: Produkte des täglichen Bedarfs anzubieten, die fast jeder Mensch weltweit nutzt. Jeden Tag greifen geschätzt 3,4 Milliarden Menschen zu einem Unilever-Produkt. Das macht die Aktie historisch zu einem klassischen, defensiven Basisinvestment („Witwen- und Waisen-Aktie“), das sich durch robuste Cashflows und verlässliche Dividenden auszeichnet.

 wichtige Meilensteine
- Fokussierung des Portfolios & vollständiger Ausstieg aus der Eissparte: Nach der bereits vollzogenen Abspaltung von The Magnum Ice Cream Company (Magnum, Ben & Jerry's) steht der stufenweise Verkauf der verbleibenden Restanteile (ca. 19,9 %) sowie die Konzentration auf margenstarke Kernbereiche (Beauty & Wellbeing, Personal Care) an.
- Abschluss des globalen Produktivitätsprogramms: Die finale Umsetzung des Transformationsprogramms zur Senkung der strukturellen Kosten, der Straffung der Organisation und der Weiterentwicklung des Unternehmens für das KI-Zeitalter (Fit for the AI Age).
- Erreichen der angepassten Nachhaltigkeits- und Plastikziele: Das Umsetzen der neu gesteckten Zwischenziele bis 2026, darunter die Reduzierung von Neuplastik (Virgin Plastic) um ein Drittel gegenüber 2019 sowie die Einbindung von Lieferanten für existenzsichernde Löhne.
Unternehmensvorstellung
Unter dem aktuellen CEO Hein Schumacher befindet sich Unilever in einer Phase der strikten Fokussierung. Das Unternehmen konzentriert sich auf sogenannte „Power Brands“ (wie Dove, Knorr, Rexona, Axe, Hellmann’s, Vaseline), die rund 78% des gesamten Konzernumsatzes ausmachen und das Wachstum treiben.
Geschäftsmodell & Geschäftsfelder
Das operative Geschäft gliedert sich in vier strategische Kernbereiche (nachdem das Speiseeis-Geschäft strategisch abgespalten wurde):
- Beauty & Wellbeing: Haarpflege, Hautpflege und Premium-Kosmetik sowie Nahrungsergänzungsmittel (z. B. Dove, Sunsilk, Vaseline, Clear, Paula’s Choice). Dies ist aktuell die wachstums- und margenstärkste Sparte.
- Personal Care: Deodorants und Hautreinigung (z. B. Rexona, Axe, Lux). Ein extrem stabiler Cashflow-Lieferant mit hoher Markenloyalität.
Nutrition (Foods): Suppen, Saucen, Gewürze und Dressings (z. B. Knorr, Hellmann’s). Hier schlägt die Brücke zu deiner Küche! - Home Care: Waschmittel und Haushaltsreiniger (z. B. Persil [Lizenz in bestimmten Regionen], Omo, Cif, Domestos). Ein margenschwächeres, aber volumenstarkes Segment, das aktuell stark von Inflation bei Rohstoffen betroffen ist.
„Nichts hilft mir nach dem Feiern besser gegen den Kater als das Elektrolyt-Pulver von Unilever.“
Übersicht
operatives Geschäft
Unilever PLC & Tochtergesellschaften
Fahre mit der Maus über die jeweiligen Marken oder wählen ein Segment, um die führenden Konsumgütermarken und Produktsortimente im Detail zu analysieren.
Unilever Group (Mutterkonzern)
Einer der weltweit größten Anbieter von Konsumgütern (FMCG) in den Bereichen Beauty & Wellbeing, Personal Care, Home Care und Nutrition.
📈 Finanz-Check 2026
Stand: August 2026
- Umsatz TTM: ca.98,5 Mrd.
- Netto-Gewinn TTM: ca. 7,9 Mrd.
- Brutto-Marge: ca. xx %
- Eigenkapitalquote: ca. 22 %
- Cashreserven:ca. 5 Mrd.
- Enterprice Value: 121 Mrd.
SWOT
Starkes Markenportfolio & Preissetzungsmacht: Unilever besitzt weltbekannte „Power Brands“ (z. B. Dove, Knorr, Hellmann’s, Axe) mit hoher Kundenloyalität, was eine solide Preissetzungsmacht gegenüber dem Handel ermöglicht.
Hohe Präsenz in Schwellenländern: Das Unternehmen generiert rund 60 % seines Umsatzes in wachstumsstarken Schwellenländern (z. B. Indien, Brasilien), was langfristiges Wachstumspotenzial sichert.
Defensiver Konsumgüter-Charakter: Als Konsumgüterriese mit Alltags- und Hygieneartikeln erzielt Unilever auch in wirtschaftlich schwächeren Phasen stabile Cashflows und verlässliche Dividenden.
Zähes Wachstum in gesättigten Märkten: In den Kernmärkten Europa und Nordamerika stößt das Volumenwachstum regelmäßig an Grenzen.
Trägere Unternehmensstruktur: Trotz laufender Restrukturierungen und Effizienzprogramme ist die Konzernstruktur im Vergleich zu kleineren, agileren Konkurrenten oft noch bürokratisch und langsam bei Trendwechseln.
Margendruck im Basis-Segment: Stark umkämpfte Kategorien (z. B. Haushaltsreiniger) weisen teilweise niedrigere Operativmargen auf und sind anfälliger für Rohstoffpreis-Schwankungen.
Fokus auf margenstarke Segmente: Die Konzentration und Ausweitung von Premium-Bereichen (z. B. Prestige Beauty, Nahrungsergänzungsmittel und pflanzliche Lebensmittel) bietet Raum für Marge-Expansion.
Portfolio-Bereinigung & Abspaltungen: Durch den Verkauf oder die Abspaltung langsamer wachsender oder margenschwächerer Sparten (wie z. B. der Speiseeis-Sparte) kann Kapital freigesetzt und der Fokus schärfer ausgerichtet werden.
Direktvertrieb & E-Commerce: Der kontinuierliche Ausbau von Direct-to-Consumer (D2C) und digitalen Vertriebskanälen erhöht die Gewinnspannen und die Kundenbindung.
Konkurrenz durch Eigenmarken: In Zeiten hoher Inflation weichen Verbraucher vermehrt auf günstigere Supermarkt-Eigenmarken (Private Labels) aus.
Währungs- und Volatilitätsrisiken: Durch den hohen Umsatzanteil in Schwellenländern ist das Ergebnis anfällig für Währungsschwankungen und politische/ökonomische Unsicherheiten in diesen Regionen.
Rohstoff- und Lieferketteninflation: Steigende Agrar-, Verpackungs- und Transportkosten können die Gewinnmargen belasten, wenn Kostensteigerungen nicht vollständig weitergegeben werden können.
Finanzen & Ergebnisse des Geschäftsjahres 2025
Das Jahr 2025 stand für Unilever ganz im Zeichen von Konzernumbau, Margenerholung und starkem Volumenwachstum.
- Umsatz (Turnover): Lag bei 50,5 Milliarden Euro. Nominal war das ein leichter Rückgang um 3,8%, was allerdings rein an negativen Währungseffekten und dem Verkauf von Randbereichen lag.
- Underlying Sales Growth (USG): Das bereinigte Umsatzwachstum betrug solide 3,5%. Besonders positiv: Dieses Wachstum wurde zu 1,5% durch echtes Volumen (mehr verkaufte Produkte) und zu 2,0% durch Preise getrieben. Das zeigt, dass Unilever trotz der hohen Inflation der Vorjahre seine Kunden nicht verliert.
- Profitabilität: Der bereinigte operative Gewinn (Underlying Operating Profit) lag bei 10,1 Milliarden Euro.
- Margen: Die Bruttomarge erholte sich um 20 Basispunkte auf 46,9%. Die bereinigte operative Marge (Underlying Operating Margin) stieg deutlicher um 50 Basispunkte auf 20,0%, angetrieben durch Effizienzprogramme, obwohl massiv mehr Geld (16,1% vom Umsatz) in Marketing gesteckt wurde.
- Verschuldung: Die Nettoverschuldung per Ende 2025 belief sich auf 23,1 Milliarden Euro, was einem gesunden Verschuldungsgrad vom 2,0-fachen des EBITDA entspricht.
Aktuelle Quartalsergebnisse (Q1 & Q2 2026)
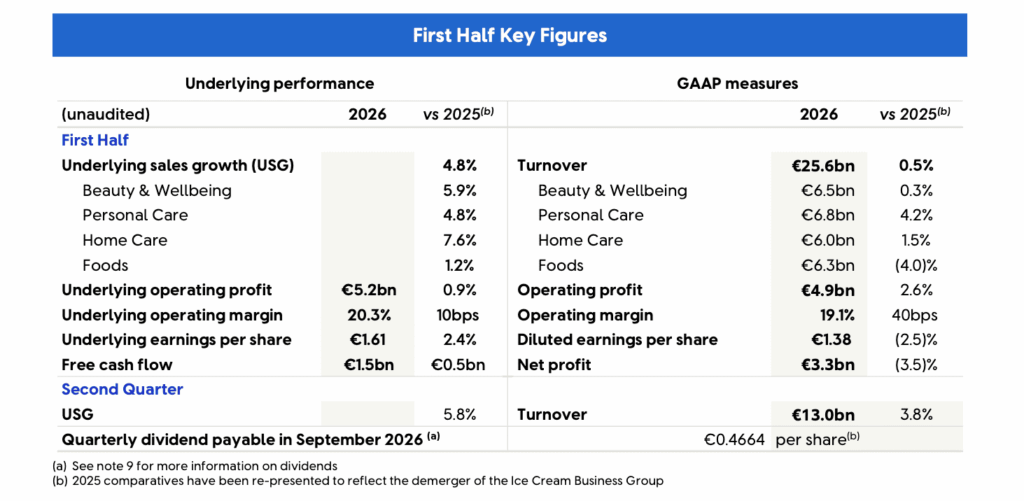
Das Jahr 2026 läuft für Unilever operativ sehr stark an und beweist, dass die Strategie des neuen Managements greift. Die Wachstumsdynamik hat sich beschleunigt.
- Q1 2026: Das zugrundeliegende Umsatzwachstum (USG) betrug 3,8%. Bemerkenswert war hier das starke Volumenwachstum von 2,9%, während die Preiserhöhungen nur noch 0,9% ausmachten. Die Konsumenten kaufen also wieder deutlich mehr Produkte. Der Quartalsumsatz belief sich auf 12,6 Milliarden Euro.
- Q2 / H1 2026 (Aktuelle Konsensus- & Vorabdaten): Für das zweite Quartal 2026 meldet Unilever ein beschleunigtes USG von 4,3% (Volumen: 2,5% / Preis: 1,8%). Für das gesamte erste Halbjahr 2026 (H1) steht damit ein starkes Plus von 4,1% zu Buche.
- Besonders die Power Brands trieben das Wachstum mit über 5% an. Marktanteile in den USA und Europa stabilisieren sich.
Bewertung & Dividende
Unilever ist an der Londoner Börse gelistet (ISIN: GB00B10RZP78) und wird aktuell bei ca. 54 € gehandelt, was einer Marktkapitalisierung von rund 100 Milliarden Euro entspricht.
- KGV (Kurs-Gewinn-Verhältnis): Das erwartete KGV liegt bei ca. 21,3. Das ist für ein defensives Konsumgüterunternehmen fair bewertet – günstiger als Nestlé oder Procter & Gamble, aber mit Aufschlag zu schwächeren Konkurrenten.
- Dividende: Unilever ist ein zuverlässiger Quartalszahler. Die aktuelle Dividendenrendite liegt bei attraktiven 3,61%. Die Dividende gilt als extrem sicher und wird durch den robusten freien Cashflow (Free Cash Flow Conversion von nahe 100%) problemlos gedeckt.
- Aktienrückkäufe: Unilever hat ein massives 6-Milliarden-Euro-Aktienrückkaufprogramm gestartet, das von 2026 bis 2029 läuft. Die erste Tranche von 1,5 Milliarden Euro wurde im Juni 2026 bereits erfolgreich abgeschlossen. Das stützt den Aktienkurs kontinuierlich.
Aussichten & M&A-Aktivitäten
Das Management baut den Konzern radikal um, um die historische „Trägheit“ abzulegen. Weg von margenschwachen Lebensmitteln, hin zu hochpreisiger Kosmetik und Pflege.
- Die große Abspaltung (Eiscreme): Der größte strategische Paukenschlag war die Trennung vom weltweiten Speiseeis-Geschäft (The Magnum Ice Cream Company / Ben & Jerry’s, Langnese), die Ende 2025 vollzogen wurde. Dieses Geschäft war zwar groß, hatte aber geringe Margen und eine komplizierte, tiefkühlpflichtige Logistik.
- Weitere Verkäufe 2025/2026: Unilever trennte sich im September 2025 von The Vegetarian Butcher und verkaufte im Frühjahr 2026 sein Tee-Geschäft in Indonesien sowie die Home-Care-Sparten in Kolumbien und Ecuador.
- Fokus der Zukäufe: Das eingenommene Geld wird in margenstarke Marken im Bereich Beauty & Wellbeing (wie zuletzt Paula’s Choice, Liquid I.V., K-18) gesteckt, wo zweistellige Wachstumsraten erzielt werden.
- Ausblick Gesamtjahr 2026: Das Management erwartet ein Umsatzwachstum (USG) am unteren Ende der Spanne von 4% bis 6%, allerdings getragen von mindestens 2% reinem Volumenwachstum. Die operative Marge soll sich gegenüber den 20,0% aus 2025 leicht verbessern.
Fazit 🍝
Unilever ist eine klassische Basis- und Qualitätsaktie im defensiven Konsumgütersektor. Sie eignet sich hervorragend als stabiler Anker im Portfolio, weniger als wachstumsstarker Kurstreiber.
Für wen sich die Aktie eignet:
- Dividendensammler & Einkommensinvestoren: Das Unternehmen bietet verlässliche und historisch stabile Ausschüttungen (Dividendenrendite meist im Bereich von ca. 3,4 % bis 3,8 %).
- Konservative Anleger: Wer Werterhalt und niedrige Kursschwankungen (niedriges Beta) sucht, findet in Unilever ein krisenfestes Geschäftsmodell.
Für wen sich die Aktie weniger eignet:
- Wachstumsorientierte Anleger (Growth): Wer auf zweistellige jährliche Kursgewinne oder dynamisches Umsatzwachstum aus ist, wird von der im Branchenvergleich trägen Dynamik enttäuscht sein.
– keine Anlage- oder Kaufempfehlung –